Facebook Pixel

মি. আবিরের কাছে বিনিয়োগের জন্য কিছু টাকা আছে। তিনি M এবং N দুটি ব্যাংক বিবেচনায় এনেছেন। উভয় ব্যাংকের গত ৫ বছরের তথ্যাবলি নিচে দেওয়া হলো: ক. CAPM কী? খ. রাজনৈতিক ঝুঁকি বলতে কী বোঝায়? গ. M ব্যাংকের পরিমিত ব্যবধান নির্ণয় করো। ঘ. মি. আবিরের কাছে কোন ব্যাংকটি বেশি ঝুঁকিপূর্ণ এবং কেন? ব্যাখ্যা করো।

বিষয়: ফিন্যান্স ব্যাংকিং ও বিমা ১ম পত্র | অধ্যায়: অধ্যায়-০৯ঃ ঝুঁকি এবং মুনাফার হার

সঠিক উত্তর:

ব্যাখ্যা: মি. আবিরের বিনিয়োগ সংক্রান্ত তথ্যাবলি নিচে দেওয়া হলো: (ক) CAPM বা Capital Asset Pricing Model হলো একটি আর্থিক মডেল যা কোনো সম্পদের প্রত্যাশিত আয় এবং তার পদ্ধতিগত ঝুঁকির মধ্যে সম্পর্ক স্থাপন করে এর মূল্য নির্ধারণ করে। (খ) কোনো দেশের রাজনৈতিক পরিবেশের পরিবর্তনের ফলে বিনিয়োগের ওপর যে ঝুঁকি সৃষ্টি হয়, তাকে রাজনৈতিক ঝুঁকি বলে। রাজনৈতিক অস্থিরতা, সরকারের নীতি পরিবর্তন বা রাজনৈতিক অস্থিতিশীলতার কারণে এই ঝুঁকি তৈরি হয়। এটি বাজার ঝুঁকির অন্তর্ভুক্ত, তাই বিনিয়োগকারী বা প্রতিষ্ঠানের পক্ষে এই ঝুঁকি নিয়ন্ত্রণ বা পরিহার করা সম্ভব হয় না। এজন্য একে অপরিহারযোগ্য ঝুঁকি বলা হয়। (গ) M ব্যাংকের গত ৫ বছরের আয়ের হার যথাক্রমে 12%, 18%, 20%, 17% এবং 13% ধরি, গড় আয়ের হার overlineR এবং পরিমিত ব্যবধান sigma M ব্যাংকের গড় আয়ের হার, beginaligned overlineR_M &= 12 + 18 + 20 + 17 + 13/5 &= 80/5 &= 16% endaligned M ব্যাংকের পরিমিত ব্যবধান, beginaligned sigma_M &= sqrt(12 - 16)^2 + (18 - 16)^2 + (20 - 16)^2 + (17 - 16)^2 + (13 - 16)^2/5 - 1 &= sqrt(-4)^2 + 2^2 + 4^2 + 1^2 + (-3)^2/4 &= sqrt16 + 4 + 16 + 1 + 9/4 &= sqrt46/4 &= sqrt11.5 &= 3.39% endaligned সুতরাং, M ব্যাংকের পরিমিত ব্যবধান 3.39% (ঘ) মি. আবিরের কাছে কোন ব্যাংকটি বেশি ঝুঁকিপূর্ণ তা নির্ধারণ করতে উভয় ব্যাংকের বিভেদাঙ্ক (CV) নির্ণয় করতে হবে। M ব্যাংকের ক্ষেত্রে, গড় আয়, overlineR_M = 16% পরিমিত ব্যবধান, sigma_M = 3.39% M ব্যাংকের বিভেদাঙ্ক, beginaligned CV_M &= sigma_M/overlineR_M × 100 &= 3.39/16 × 100 &= 21.19% endaligned N ব্যাংকের গত ৫ বছরের আয়ের হার যথাক্রমে 10%, 18%, 24%, 16% এবং 12% N ব্যাংকের গড় আয়ের হার, beginaligned overlineR_N &= 10 + 18 + 24 + 16 + 12/5 &= 80/5 &= 16% endaligned N ব্যাংকের পরিমিত ব্যবধান, beginaligned sigma_N &= sqrt(10 - 16)^2 + (18 - 16)^2 + (24 - 16)^2 + (16 - 16)^2 + (12 - 16)^2/5 - 1 &= sqrt(-6)^2 + 2^2 + 8^2 + 0^2 + (-4)^2/4 &= sqrt36 + 4 + 64 + 0 + 16/4 &= sqrt120/4 &= sqrt30 &= 5.48% endaligned N ব্যাংকের বিভেদাঙ্ক, beginaligned CV_N &= sigma_N/overlineR_N × 100 &= 5.48/16 × 100 &= 34.25% endaligned বিশ্লেষণ: এখানে দেখা যাচ্ছে যে, N ব্যাংকের বিভেদাঙ্ক (34.25%) M ব্যাংকের বিভেদাঙ্কের (21.19%) চেয়ে বেশি। আমরা জানি, বিভেদাঙ্কের মান যত বেশি হয়, বিনিয়োগের ঝুঁকি তত বেশি হয়। অতএব, মি. আবিরের কাছে N ব্যাংকটি বেশি ঝুঁকিপূর্ণ।

প্ল্যাটফর্ম: প্রশ্নাবলী (https://proshnaboli.com)

Written

মি. আবিরের কাছে বিনিয়োগের জন্য কিছু টাকা আছে। তিনি M এবং N দুটি ব্যাংক বিবেচনায় এনেছেন। উভয় ব্যাংকের গত ৫ বছরের তথ্যাবলি নিচে দেওয়া হলো:
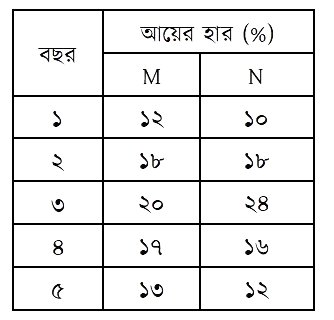
ক. CAPM কী? খ. রাজনৈতিক ঝুঁকি বলতে কী বোঝায়? গ. M ব্যাংকের পরিমিত ব্যবধান নির্ণয় করো। ঘ. মি. আবিরের কাছে কোন ব্যাংকটি বেশি ঝুঁকিপূর্ণ এবং কেন? ব্যাখ্যা করো।

আনলিমিটেড প্র্যাকটিস করতে চান?

প্রশ্নাবলীতে আছে ২ লাখ+ প্রশ্ন। এইচএসসি এবং এডমিশন পরীক্ষার উত্তরসহ চ্যাপ্টারভিত্তিক প্রশ্ন ব্যাংক, অধ্যায় ও বিষয়ভিত্তিক মক টেস্ট এবং লাইভ লিডারবোর্ড।

পরীক্ষা দিতে অ্যাকাউন্ট খুলুন

সম্পর্কিত প্রশ্নসমূহ

যেকোনো প্রকার ভুলভ্রান্তি বা রিপোর্ট করার জন্য অ্যাকাউন্ট খুলে প্রশ্নের রিপোর্ট বাটনে ক্লিক করুন। আমাদের এডিশনাল টিম তা দ্রুত সংশোধন করবে।