সোনালী ক্লাব এর ২০১৪ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের প্রাপ্তি ও প্রদান হিসাব নিম্নরূপ: সোনালী ক্লাব-এর প্রাপ্তি ও প্রদান হিসাব ২০১৪ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের
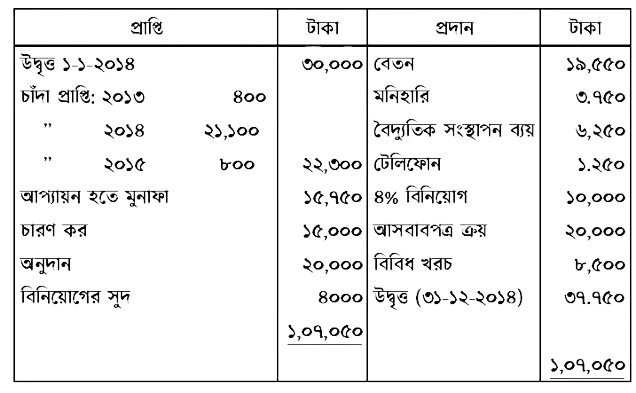
পরিমাণ ছিল ১,০০০ টাকা। (ii) ৩১-১২-২০১৩ তারিখে ১,০০০ টাকা এবং ৩১-১২-২০১৪ তারিখে ১,৮০০ টাকার মনিহারি উদ্বৃত্ত ছিল। (iii)" টেলিফোন বিল ৭০০ টাকা প্রদেয় আছে এবং বিগত বছরের বিবিধ খরচ ১,৪০০ টাকা চলতি বছর পরিশোধ করা হয়েছে। (iv) ১-১-২০১৪ তারিখে ৪%, বিনিয়োগ ১,০০,০০০ টাকা এবং দালানকোঠা ১,০০,০০০ টাকা ছিল। দালানকোঠার ওপর ৫% হারে অবচয় ধার্য করতে হবে। (v) অনুদানের ৫০% মুনাফাজাতীয় প্রাপ্তি বলে ধরতে হবে। ক. ১-১-২০১৪ তারিখে ক্লাবটির প্রারম্ভিক দায়ের পরিমাণ নির্ণয় কর। খ. ৩১-১২-২০১৪ তারিখে ক্লাবের আয়-ব্যয় হিসাবের আয় পার্শ্বের সমষ্টি নির্ণয় কর। গ. ৩১-১২-২০১৪ তারিখে ক্লাবের মোট সম্পত্তি নির্ণয় কর।
আনলিমিটেড প্র্যাকটিস করতে চান?
প্রশ্নাবলীতে আছে ২ লাখ+ প্রশ্ন। এইচএসসি এবং এডমিশন পরীক্ষার উত্তরসহ চ্যাপ্টারভিত্তিক প্রশ্ন ব্যাংক, অধ্যায় ও বিষয়ভিত্তিক মক টেস্ট এবং লাইভ লিডারবোর্ড।
পরীক্ষা দিতে অ্যাকাউন্ট খুলুনসম্পর্কিত প্রশ্নসমূহ
ABC উকিল সংঘের সদস্য সংখ্যা ১০। চাঁদার হার ২৪ টাকা (মাসিক), ৩ জন সদস্য চলতি বছরে ২ মাসের চাঁদা প্রদান করেনি। আয়-ব্যয় হিস...
ABC হাসপাতালের ২০১৮ সালের ৩১ ডিসেম্বর তারিখে সমাপ্ত বছরের প্রাপ্তি ও প্রদান হিসাব ও প্রয়োজনীয় তথ্যাদি নিম্নে দেওয়া হলো- ...
অ-ব্যবসায়ী প্রতিষ্ঠানের যাবতীয় মুনাফা জাতীয় লেনদেন যে হিসাবে হিসাবভূক্ত করা হয় তাকে বলে-
অনগদ লেনদেন লিপিবদ্ধ হয় না- i. প্রাপ্তি ও প্রদান হিসাবে ii. আয়-ব্যয় হিসাবে iii. উদ্বর্তপত্র নিচের কোনটি সঠিক?
অব্যবসায়ী প্রতিষ্ঠানসমূহের আয়ের প্রধান উৎস—
অব্যবসায়ী প্রতিষ্ঠানে মূলধন তহবিল নির্ণয়ে দরকার হবে— i. সম্পত্তি ii. দায় iii. ব্যয় নিচের কোনটি সঠিক?
অব্যবসায়ী প্রতিষ্ঠানের আয়-ব্যয় এর উদ্বৃত্ত নির্ণয়ের জন্য কোন হিসাব প্রস্তুত করা হয়?
অব্যবসায়ী প্রতিষ্ঠানের আয়ের অন্যতম উৎস কোনটি?
অব্যবসায়ী প্রতিষ্ঠানের আয়ের উৎস কি?
অব্যবসায়ী প্রতিষ্ঠানের আয়ের উৎস হচ্ছে- ক. আজীবন সভ্যের চাঁদা খ. সরকারি অনুদান গ. সদস্যদের চাঁদা নিচের কোনটি সঠিক?
যেকোনো প্রকার ভুলভ্রান্তি বা রিপোর্ট করার জন্য অ্যাকাউন্ট খুলে প্রশ্নের রিপোর্ট বাটনে ক্লিক করুন। আমাদের এডিশনাল টিম তা দ্রুত সংশোধন করবে।